HYPEのステーキング報酬に税金はかかる? 受取時と売却時の記録を分ける
ステーキング報酬は売却前でも、取得時の時価が収入計算に関わる。HYPEの自動再委任と出金待機の仕様、取得原価、年をまたぐ値下がりの注意点を計算例で解説する。
2026年11月7日確認。日本の居住者である個人の2026年の報酬・取引を対象とし、雑所得に該当する場合を中心に説明する。価格・数量は仮定。HYPE固有の収入計上時点について国税庁の個別回答を確認したという意味ではない。
資料確認日:
受取と売却を分けた計算例
| 段階 | 計算 | 金額 |
|---|---|---|
| 報酬取得時の収入 | 10HYPE×5,000円 | 50,000円 |
| 後日の売却代金 | 10HYPE×6,000円 | 60,000円 |
| 売却時の損益 | 60,000円−譲渡原価50,000円 | 10,000円 |
手数料等を省略。他の保有分や報酬を含め、適用する評価方法で計算した売却10HYPEの譲渡原価が50,000円となる前提。報酬50,000円と売却益10,000円を計算するのであり、50,000円と売却代金60,000円をそのまま所得として足す例ではない。
円に換金する前にも、報酬を取得する時点がある
国税庁FAQは、ステーキングなどで得た暗号資産について、取得時点の時価を収入に算入する考え方を示している。売却代金だけを集計すると、保有したままの報酬を落としてしまう。
報酬を取得した際には数量と円換算額を記録する。その後に売る場合には、売却額とその数量に対応する譲渡原価との差額を計算する。受取と売却は、同じ数量について別の段階を記録する作業になる。
5万円の報酬を6万円で売っても、所得が11万円になるわけではない
報酬10HYPEを、1HYPE=5,000円と評価できる時点で取得した例では、報酬の収入は5万円となる。後日6万円で売り、売却分の譲渡原価が5万円なら、売却益は1万円だ。費用なし・同一年なら、両段階の合計は6万円となる。
ここで報酬5万円と売却代金6万円を合計し、11万円を利益にするのは二重計算になる。反対に、売却益の1万円だけを記録すると報酬取得時の収入が抜ける。
実際には購入済みのHYPEやほかの日の報酬もある。総平均法・移動平均法に従って同じ銘柄の取得原価を計算するため、「今回売ったのはこの日の報酬」と勝手にひも付けてよいわけではない。図は売却分の原価が5万円になる前提を置いた例だ。
出典:[1] 国税庁|暗号資産FAQ 1-5・1-7・2-1・2-4・2-11
報酬10HYPE×取得時5,000円=50,000円。売却10HYPE×6,000円−譲渡原価50,000円=10,000円。他の保有分も含む評価方法で売却分の原価が50,000円になる前提。同一年・費用なしの合計60,000円。税額、実際のHYPE価格、利回りを示さない。
出典:国税庁|暗号資産FAQ 1-5・1-7・2-1・2-4・2-11。市況日和作成。
チャートの数値を表示
| 項目・期間 | 各段階の収入・利益(費用省略) |
|---|---|
| 報酬取得時 | 50,000 |
| 後日の売却益 | 10,000 |
自動再委任と、7日の出金待ちは税の判定とは別
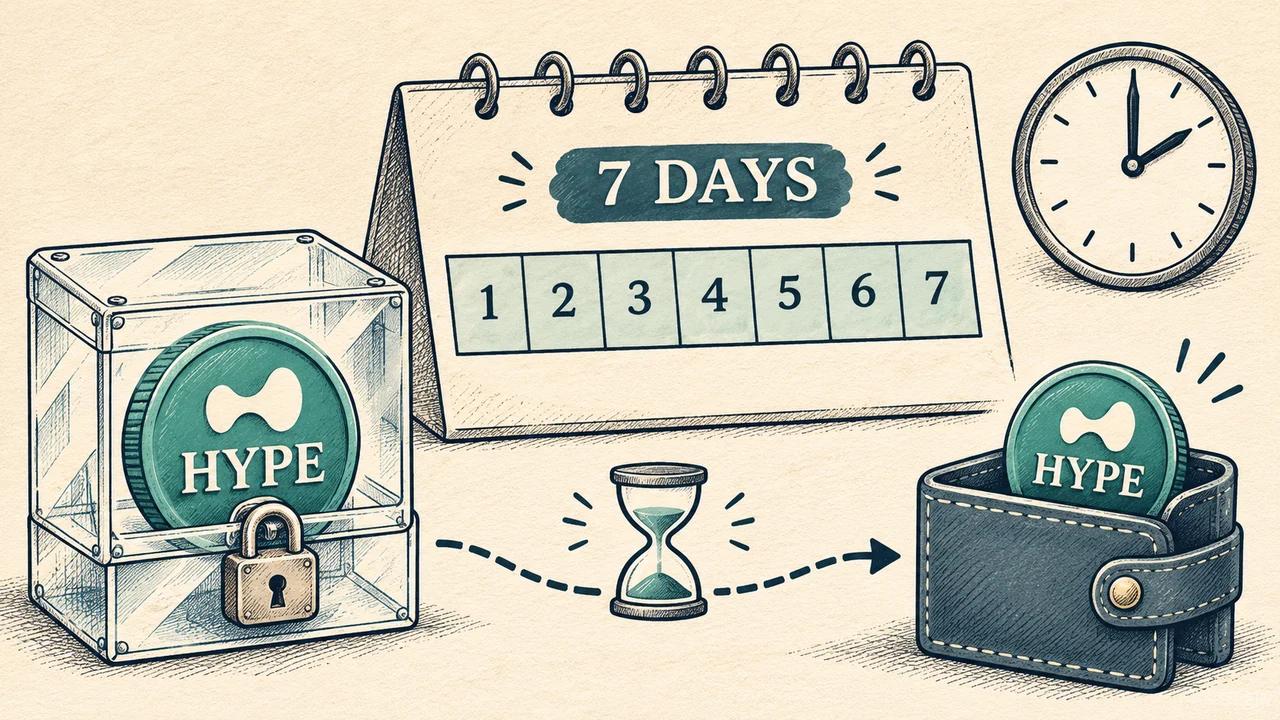
Hyperliquidの公式仕様では、報酬は毎日分配され、同じ検証者へ自動で再委任される。また、ステーキング口座から現物口座への出金には7日の待機期間がある。口座に円が入らないまま保有数量が増える仕組みだ。
ただし、この仕様だけから「現物口座へ出金するまで収入にならない」とは言えない。画面上の見込報酬、確定した分配、自分が取得した資産を分けて捉える必要がある。国税庁の一般則は取得時点を基準としており、7日の待機を税の繰延べ根拠にはできない。
HYPEの個別の計上時点は、分配が確定した履歴や権利の状態を示して確認する。再委任で数量が増えたからといって、同じ報酬を新たな受取として二度数えないことも重要だ。
出典:[1] 国税庁|暗号資産FAQ 1-5・1-7・2-1・2-4・2-11 / [2] Hyperliquid Docs|Staking・報酬分配と再委任
翌年の値下がりで、前年の報酬収入が消えるとは限らない
年末に5万円相当の報酬を取得し、翌年に3万円で売ったとする。売却分の原価が5万円なら翌年の売却損は2万円だが、前年の報酬収入を3万円へ書き換える計算にはならない。年を分けて集計するためだ。
雑所得の赤字は給与などと損益通算できない。年をまたぐ値下がりでは、手元に残った円より前の年の所得が大きくなる場合もある。画面の現在残高だけで納税資金を見積もると、この差を見落としやすい。
保存するのは報酬履歴、取得時の円評価に使った価格と出所、委任・解除・出金の履歴、売却履歴、手数料だ。国税庁の一般則だけでHYPEやリキッドステーキングの個別処理を確定できない場合は、これらを揃えて税理士等へ確認する。
出典:[1] 国税庁|暗号資産FAQ 1-5・1-7・2-1・2-4・2-11 / [3] 国税庁|No.2250 雑所得の損失と損益通算
よくある疑問
自動複利なら、何も操作していないので申告不要?
操作の有無と報酬を取得したかどうかは別だ。自動再委任だから収入が生じないとは判断できない。確定した分配履歴と円評価額を残す。
HYPEの売買益が分離課税になれば報酬も同じ税率?
売却による利益と、報酬を取得した収入は別の段階だ。改正法の特定暗号資産の譲渡に関する規定を、報酬収入へ一律に広げない。2026年の申告にも新制度を先取りしない。
出典・参考資料
[1] 国税庁|暗号資産FAQ 1-5・1-7・2-1・2-4・2-11[2] Hyperliquid Docs|Staking・報酬分配と再委任[3] 国税庁|No.2250 雑所得の損失と損益通算[4] 衆議院|特定暗号資産の譲渡に関する改正法投資判断はご自身の責任で。記事作成にAIを活用しています。編集・広告ポリシー