スワップでも税金はかかる? ETHをJPYCへ交換したときの損益計算
円を銀行へ出金しなくても、暗号資産を交換すれば損益計算が必要になる。ETHからJPYCへの交換例で、取得原価、交換時の円換算額、ガス代と取引記録の残し方を解説する。
2026年11月7日確認。日本の居住者である個人の2026年取引を対象とする一般的な解説。数量・価格は説明用の仮定で、実際のETH・JPYC相場ではない。JPYC Prepaid、法人税、特殊なDeFi取引の個別判定は含まない。
資料確認日:
ETHをJPYCへ替える計算例
| 項目 | 金額 | 意味 |
|---|---|---|
| 手放すETHの譲渡原価 | 300,000円 | 適用する評価方法で計算済みとする |
| 受け取るJPYCの円評価額 | 500,000円 | 交換時の対価を円に換算した額 |
| ETHの交換益 | 200,000円 | 500,000−300,000。税額ではない |
1ETHと500,000JPYCを交換し、1JPYC=1円と評価できる場合を仮定。手数料・ガス代は省略。個別の税率を示すものではない。JPYCとの交換への当てはめは、国税庁の譲渡・交換の考え方に基づく計算例。
出典:[1] 国税庁|暗号資産FAQ 1-1〜1-5・2-3〜2-5・2-8 / [2] JPYC|電子決済手段・発行償還の公式案内
日本円を受け取っていなくても、ETHは手放している
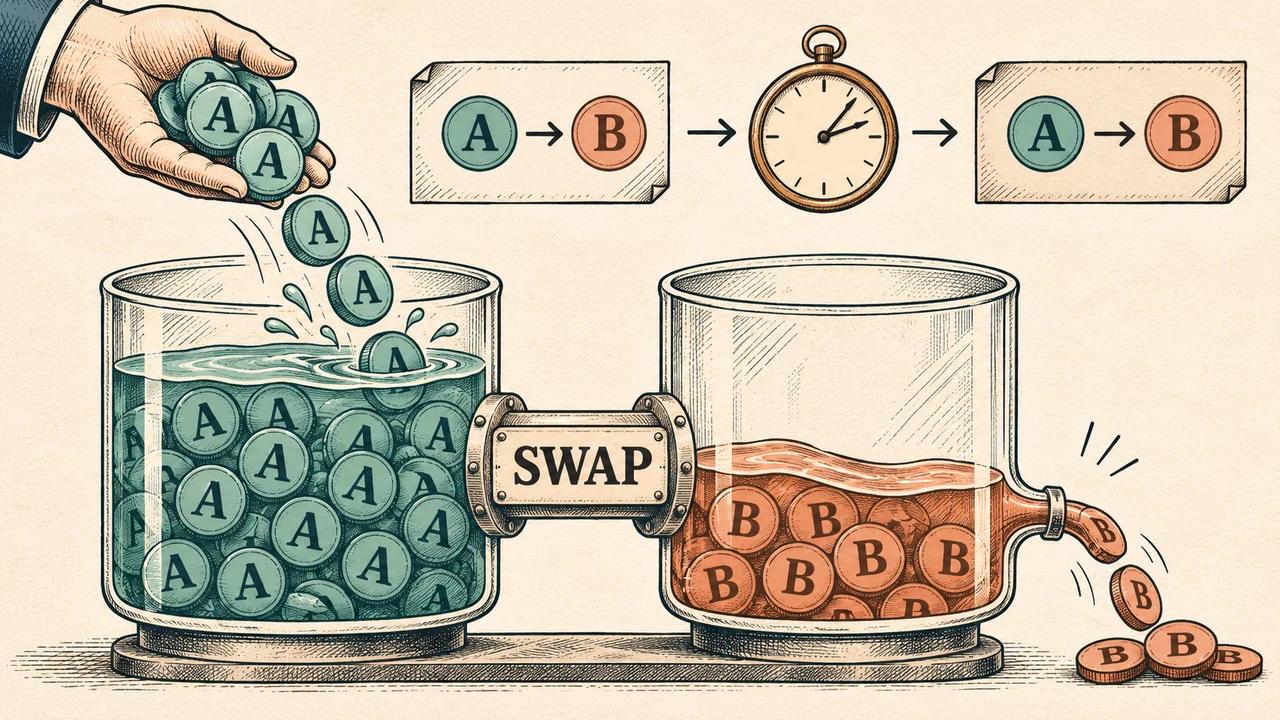
暗号資産同士の交換では、渡した資産を使って別の資産を取得する。国税庁FAQは、暗号資産を別の暗号資産に交換した場合にも、渡した側の譲渡損益を計算する扱いを示している。受取資産を円に替える日まで、すべての損益計算を待てるわけではない。
たとえばETHを売って円を受け取り、その円で別の資産を買う場合、ETHの売却益が消えないのと同じだ。交換画面の名前がSwapでも、現金の出金履歴がなくても、何をいくらで手放したかを記録する必要がある。
JPYCが1円でも、ETHの含み益はゼロにならない
譲渡原価が30万円の1ETHを50万円相当のJPYCへ交換するなら、費用を省いた差額は20万円になる。JPYCがその後1円で推移しても、すでに生じたETH側の差額は変わらない。円に連動する資産へ逃がすことと、税務上の利益を消すことは別だ。
現行JPYCは発行者が資金移動業型の電子決済手段と説明しており、暗号資産や旧JPYC Prepaidと法的な区分まで同一ではない。それでも、JPYCを受け取るために手放したETHの譲渡という部分を見落としてよい理由にはならない。
上の例で50万円相当として取得したJPYCを、費用なしで同額の50万円に戻すなら、その区間の単純な差額は0円となる。しかし、これは同額という仮定の計算にすぎない。安く取得して差益が出た場合や、報酬として受け取った場合まで「JPYCなら非課税」と広げることはできない。個人のJPYC取引全般について、法人税のFAQをそのまま適用しないことも必要だ。
出典:[1] 国税庁|暗号資産FAQ 1-1〜1-5・2-3〜2-5・2-8 / [2] JPYC|電子決済手段・発行償還の公式案内
1ETHの譲渡原価300,000円、受取500,000JPYCを500,000円と評価する仮定。500,000−300,000=200,000円。費用は省略。各棒を合計するグラフではなく、200,000円は税額でも当日の実績でもない。
出典:国税庁|暗号資産FAQ 1-1〜1-5・2-3〜2-5・2-8 / JPYC|電子決済手段・発行償還の公式案内。市況日和作成。
チャートの数値を表示
| 項目・期間 | 説明用の金額 |
|---|---|
| ETHの譲渡原価 | 300,000 |
| JPYCの円評価額 | 500,000 |
| ETHの交換益 | 200,000 |
原価は、使った口座の購入額だけでは決められない
同じ銘柄を何度も買っている場合、売却数量の原価は総平均法または移動平均法によって計算する。個人が評価方法を選定していない場合は総平均法となる。儲かった取引だけ都合のよい購入履歴と組み合わせる計算ではない。
国内取引所で買ったETHをウォレットへ移し、DEXで交換した場合も、購入と交換をつなぐ履歴が必要だ。DEX側の残高だけを見て取得原価を0円にすると利益を過大に計算し、反対に交換を記録しなければ利益を取りこぼす。
ウォレット移動、交換、ガス代を別々に残す
自分の取引所口座から自分のウォレットへ、同じ資産を所有者を変えずに移すだけの送金本体は、他の資産への交換とは区別する。出庫をすべて売却、入庫をすべて購入として取り込むと、存在しない損益や二重の原価を作ってしまう。ブリッジ、ラップ、流動性提供で別の権利やトークンを受け取る操作まで、単純送金と同じとは限らない。
ガス代は、支払った銘柄・数量・時点の円評価額を独立した欄に残す。取引のための支出なのか、取得原価へ加える費用なのかを実態に沿って分け、受取額から差し引かれた交換手数料をさらに経費へ二重計上しない。暗号資産で支払った費用は、その資産を使用した側の損益も検討対象になる。
残す項目は日時、チェーン、送受取アドレス、トランザクションID、両側の銘柄と数量、円換算レートと出所、手数料。板のない資産や複雑なDeFiで時価・権利関係を特定できない場合は、取引データを揃えて税理士等に個別確認する。
出典:[1] 国税庁|暗号資産FAQ 1-1〜1-5・2-3〜2-5・2-8 / [3] 国税庁|No.1500 雑所得の収入と必要経費
よくある疑問
国内取引所の年間取引報告書だけで足りる?
ウォレットやDEXでも取引した場合、その部分が国内取引所の報告書にすべて入るとは限らない。購入履歴と外部での交換・報酬・手数料を突き合わせる必要がある。
ドル表示の損益を年末のドル円でまとめて換算してよい?
取引ごとの円評価と取得原価が必要になる。ドル表示の年間損益に年末の為替だけを掛ける方法では、取引時点の円換算額を再現できないことがある。
出典・参考資料
[1] 国税庁|暗号資産FAQ 1-1〜1-5・2-3〜2-5・2-8[2] JPYC|電子決済手段・発行償還の公式案内[3] 国税庁|No.1500 雑所得の収入と必要経費投資判断はご自身の責任で。記事作成にAIを活用しています。編集・広告ポリシー