スターバックス、既存店は7.2%増収 連結減収の背景に中国事業の転換
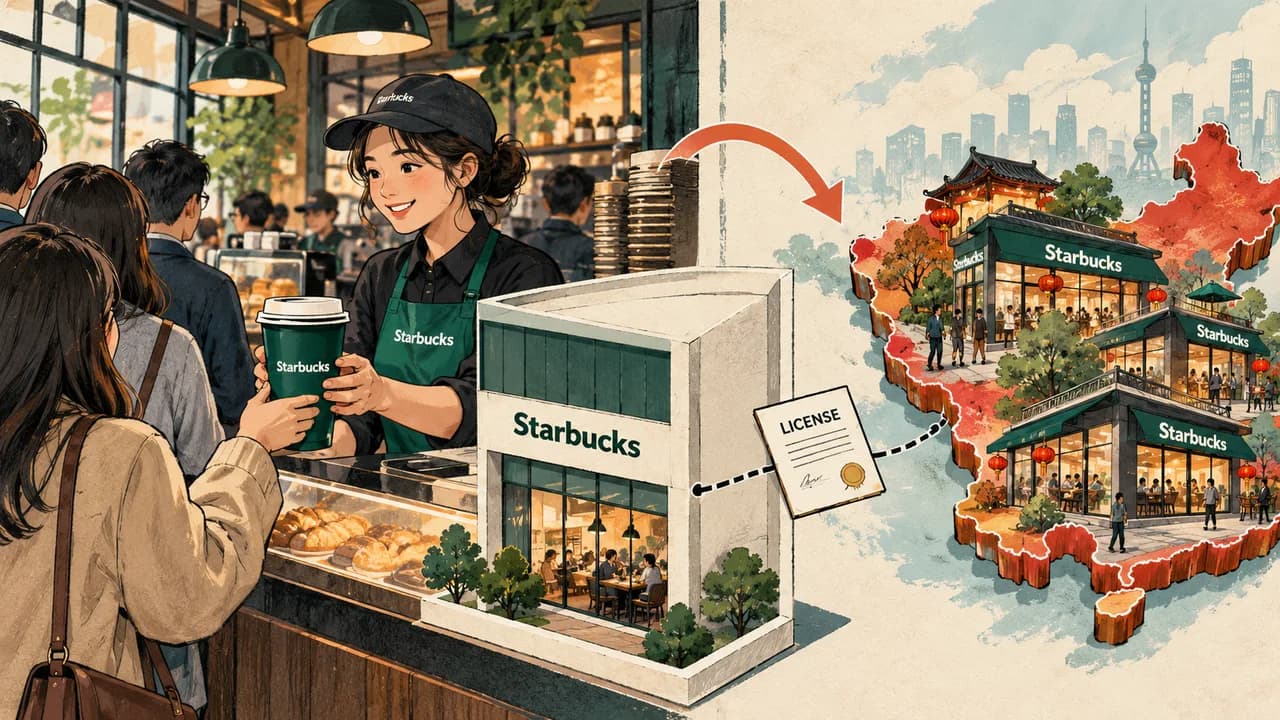
スターバックスの7〜9月期は、世界の既存店売上が7.2%増えた。一方、連結売上高は4%減。中国事業をライセンス合弁モデルに移した影響が数字を分けた。
対象:FY2026第4四半期(2026年9月27日終了の13週間)。伸び率は前年同期比。
発表日: / 資料確認日:
決算・発表データ
| 項目 | 結果 | 比較・内訳 |
|---|---|---|
| 連結売上高 | 約91億ドル | 前年同期比 −4% |
| 世界の既存店売上 | +7.2% | 前年同期比 |
| 既存店の平均客単価 | +5.2% | 世界・前年同期比 |
| 既存店の取引件数 | +1.8% | 世界・前年同期比 |
中国事業の変更で、連結売上の比較条件が変わった
スターバックスのFY2026第4四半期売上高は約91億ドルとなり、前年同期比で4%減少した。会社は、中国の店舗事業をライセンス合弁モデルへ移したことを主因に挙げる。
一方、世界の既存店売上は7.2%増えた。店舗での販売動向と、会社の連結決算に載る売上は集計範囲が違う。今回の減収を、そのまま店舗の売れ行きの悪化と捉えるのは適切ではない。
出典:[1] Starbucks|Q4 and Full Fiscal Year 2026 Results
FY2026第4四半期。会社公表の前年同期比。既存店の比較と連結売上高では集計対象が異なるため、差をそのまま業績への寄与率として扱わない。
出典:Starbucks|Q4 and Full Fiscal Year 2026 Results。市況日和作成。
チャートの数値を表示
| 項目・期間 | 前年同期比 |
|---|---|
| 世界既存店売上 | 7.2 |
| 連結売上高 | -4 |
取引件数も増えたが、単価の寄与が大きい
既存店では平均客単価が5.2%上がり、取引件数も1.8%増えた。取引件数は来店人数そのものではないが、需要の動きを示す手がかりになる。
回復は単価だけに頼ったものではない。ただ、増収への寄与は単価の方が大きく、取引件数の伸びにはまだ差がある。今後、単価の伸びが落ち着いたときに件数が補えるかが焦点だ。
回復が続くかは、取引件数に表れる
運営形態が変わった直後は、連結売上の前年比に会計上の段差が残る。店舗の回復力を測るうえでは、比較対象がそろう既存店の取引件数を重視したい。
取引件数の増加が続けば、単価を上げなくても売上を積み上げやすい。反対に件数が失速すると、今回の既存店増収率を維持する負担が単価側に偏る。
よくある疑問
既存店売上7.2%増は通期の数字?
2026年9月27日に終了した13週間の数値。通期ではなく、第4四半期だけの実績だ。
出典・参考資料
[1] Starbucks|Q4 and Full Fiscal Year 2026 Results発表:2026.10.29Starbucksの取扱先
投資判断はご自身の責任で。記事作成にAIを活用しています。編集・広告ポリシー